Existe uma característica brasileira que raramente discutimos com honestidade: a habilidade de criar soluções paralelas para contornar regras que deixaram de funcionar.
Na saúde suplementar, isso acontece há décadas.
Quando os planos individuais passaram a ter reajustes regulados, a intenção era proteger o consumidor. O problema é que mercados não obedecem intenções, obedecem incentivos. E os incentivos encontraram outros caminhos.
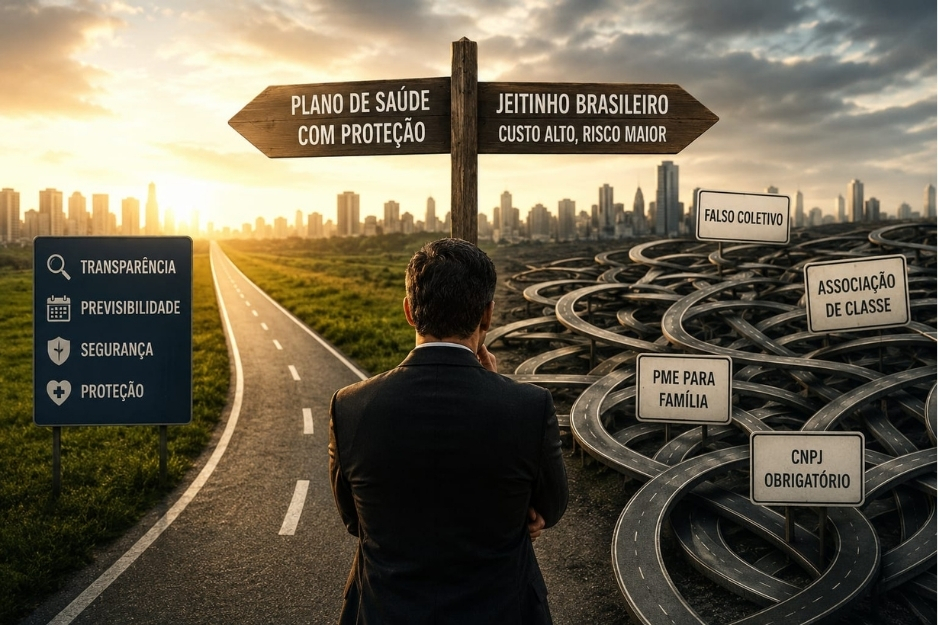
Surgiram os planos por adesão, as associações de classe, os coletivos por adesão, as pequenas empresas criadas exclusivamente para contratar um plano de saúde.
Todos conhecem o fenômeno.
O corretor sabe. O cliente sabe. A operadora sabe. A administradora sabe. Os advogados sabem. Os reguladores sabem.
Em muitos casos, é um plano individual travestido de coletivo. Uma ficção jurídica criada para viabilizar um produto que o mercado deixou de conseguir oferecer dentro das regras originais.
O problema é que todo atalho tem um custo.
Enquanto tudo funciona, ninguém questiona. Mas quando chega um reajuste elevado, uma mudança contratual, uma disputa judicial — muitos consumidores descobrem que não estavam protegidos pelas regras do plano individual.
Estavam em um contrato coletivo. Com outra lógica. Com outras regras.
A pergunta que raramente alguém faz em voz alta é essa:
Se o contrato foi estruturado justamente para escapar das regras do plano individual, por que nos surpreendemos quando ele também escapa das suas proteções?
Não se trata de defender operadoras. Nem de culpar consumidores.
Trata-se de reconhecer que o sistema criou incentivos para que todos participassem de um grande acordo silencioso em que cada parte finge não enxergar a realidade enquanto ela funciona.
Até o dia em que a conta chega.
O debate que realmente importa não é quem é o vilão. É outro:
Por que um dos maiores mercados privados de saúde do mundo precisou criar tantos mecanismos paralelos para oferecer algo que deveria existir naturalmente? Um produto individual, sustentável, transparente e previsível no longo prazo.
O jeitinho raramente elimina um problema. Ele transfere o custo para outro lugar e geralmente para quem pode menos absorvê-lo.
Acesso à saúde e proteção à saúde não são a mesma coisa.
Talvez seja hora de parar de discutir só o primeiro e começar a discutir o segundo.
Foi exatamente por isso que desenvolvemos o Health Planning uma metodologia que dá transparência real sobre o que existe no mercado e orienta famílias de alta renda a construir uma proteção que funcione de verdade, no longo prazo.
Luiz Eduardo Halembeck
Sócio | Halembeck Seguros | Risk Office
A diferença entre ter seguro e estar protegido.